富山第一銀行の株価はなぜ強い?利上げの恩恵と高配当の真相を解剖
日本銀行による金融正常化が着実に進展し、「金利ある世界」が完全に定着した2026年の日本市場。長らくデフレと超低金利に沈滞していた金融セクターが力強い再評価を受けるなか、北陸の地方銀行においてひときわ異彩を放つ銘柄が存在します。東証プライム市場に上場する富山第一銀行(証券コード:7184)です。
かつて低収益と割安放置の代名詞とされた地方銀行株のなかで、同行は積極的な増配姿勢と好決算を武器に、個人投資家や機関投資家の視線を釘付けにしています。なぜ今、市場関係者は富山第一銀行の株価に熱視線を送るのか。その背景にある財務構造の激変と株主還元の真相に、兜町の市場関係者への取材と最新データから鋭く迫ります。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の利上げ定着に伴い預貸金利ザヤが急速に改善し、直近の決算発表で本業の収益力が過去最高水準に到達。
- 要点2:PBR割安是正に向けた東証の要請をテコに大幅増配と自社株買いを敢行、配当利回り4%前後の高水準を維持。
- 要点3:地域経済の構造的課題や保有有価証券リスクは見極めが必要なものの、インカムとキャピタルの双方を狙える局面が続く。
【2026年最新】富山第一銀行の株価が急伸する決定的な理由と好決算の正体
市場で富山第一銀行の株価が脚光を浴びる最大の原動力は、「金利ある世界」への回帰がもたらした貸出採算の劇的な改善に他なりません。マイナス金利時代、地方銀行は預金超過に苦しみ、運用難からリスクの高い外債や投資信託に頼らざるを得ない構造的ジレンマに直面していました。しかし、国内金利の段階的引き上げにより、長年ゼロ近傍に張り付いていた貸出金利の引き上げ(リプライシング)が急速に進展しています。
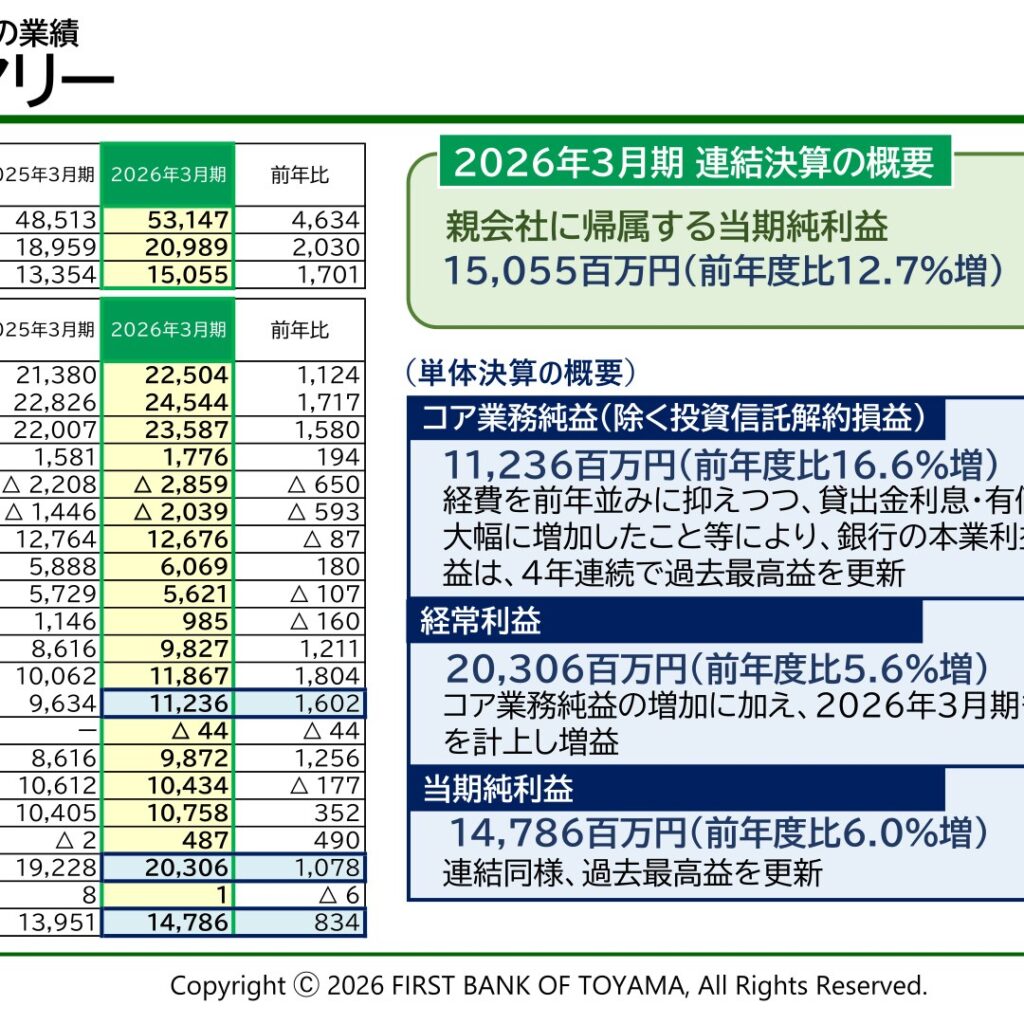
直近の決算発表を精査すると、本業の儲けを示すコア業務純益が前年比で力強い二桁成長を記録。北陸地域における旺盛な設備資金需要や、インフレに伴う運転資金需要に対し、適正なスプレッドを確保した融資残高が着実に積み上がっています。機関投資家のファンドマネージャーは「金利上昇の恩恵をもろに受けるバランスシート構造を持ちながら、株価の織り込みが遅れていた地銀の典型例」と指摘します。
加えて、富山県内における堅牢な事業基盤も見逃せません。アルミ建材や医薬品、精密機械など、独自の高付加価値製造業が集積する富山エリアにおいて、富山第一銀行はきめ細やかなリレーションシップ・バンキングを展開。単なる金利競争に巻き込まれず、企業の成長支援や事業承継とセットで融資プライシングを適正化させたことが、収益の急回復を後押ししました。
PBR割安と連続増配の背景|株主還元強化に踏み切った経営戦略の転換
投資家が富山第一銀行を買い進めるもうひとつの決定打が、資本効率の抜本的な改善と破格の株主還元姿勢です。長年、地銀株全体を覆っていた「資本を溜め込み、株主還元に消極的」という悪評を払拭すべく、同行は経営方針を大きく転換させました。
富山第一銀行が市場の賛同を得ている増配の理由は、単なる一時的な利益還元のバラマキではありません。東京証券取引所による「資本コストや株価を意識した経営の実現に向けた対応」への本気度が数字に表れた結果です。継続的な自社株買いの実施と同時に、配当性向の引き上げやDOE(株主資本配当率)の指標導入を推し進め、投資家に対して利益配分の予見可能性を高めるメッセージを発信し続けています。
この積極果敢な還元姿勢により、富山第一銀行の配当利回りは依然として市場平均を大きく上回る水準をキープ。かつて解散価値の半値以下である0.3倍台に放置されていた富山第一銀行のPBR割安状態は着実に是正されつつあるものの、依然としてPBR1倍の節目には距離を残しており、これが市場における「さらなる還元余力と上値余地」への思惑を呼んでいます。
【独自試算】主要指標と地銀平均の徹底比較データ
富山第一銀行(銘柄コード:7184)が持つポテンシャルをより客観的に把握するため、直近の財務データおよび市場指標を業界平均値と比較検証しました。
| 項目 | 富山第一銀行(7184) | 地方銀行セクター平均 | 編集部の見解・評価 |
|---|---|---|---|
| 予想配当利回り | 約 3.8% 〜 4.3% | 約 2.8% 〜 3.2% | 地銀セクター屈指の高利回り水準を維持。インカム狙いの資金が継続流入。 |
| 実績PBR(株価純資産倍率) | 約 0.55倍 〜 0.65倍 | 約 0.45倍 〜 0.55倍 | 株価上昇により平均を上回る是正が進むが、依然として解散価値を大幅に下回る割安圏。 |
| 自己資本比率(国内基準) | 9% 台後半 | 8% 〜 9% 前後 | 規制基準(4%)を遥かに凌駕する健全性。還元原資を十分に担保。 |
| 利上げによる資金利益感応度 | +25bpあたり数十億円規模の押し上げ | 中庸(地域性・預金構成による) | 地方銀行の株価と利上げ影響の相関が高く、金利上昇局面で強さを発揮。 |
| 株主優待制度の有無 | あり(地元特産品カタログ等) | 半数程度が導入(廃止傾向も一部あり) | 個人投資家の長期保有インセンティブとして高い実効性を誇る。 |
データが雄弁に物語る通り、富山第一銀行は利回り、資本健全性、利上げメリットの受容度の全方位において、一般的な地銀水準を一段上回るポジションを確立しています。このファンダメンタルズの強固さこそが、機関投資家のポートフォリオ組み入れを誘発している核心です。
【実態検証】投資家掲示板の生の声と個人投資家が見落とすリアル
ネット上の株式コミュニティや富山第一銀行の株価掲示板を観察すると、直近のトーンは熱気を帯びています。「配当狙いで放置していたら株価も倍近くになった」「金利上昇の恩恵が数字に出始めている」といった喜びの声が散見される一方、百戦錬磨のベテラン投資家からは冷静な書き込みも目立ちます。
「日銀の追加利上げニュースが出るたびに地銀株全般が跳ねるが、富山第一銀行は特定の大口株主動向や有価証券ポートフォリオの入れ替えによる影響も大きい。単純な金利テーマ株として盲信するのは危ういのではないか」という指摘は、本質を突いた見解です。
また、個人投資家のあいだで根強い支持を集めるのが富山第一銀行の株主優待制度です。一定株数以上を保有することで贈呈される富山県の特産品カタログギフトや定期預金の金利優遇措置は、地元預金者だけでなく全国の優待投資家をファン層として囲い込むことに成功しています。「優待がある限り多少の下落局面でも売らない」という個人ホルダーの存在が、下値支持線として機能している側面は否定できません。
「高配当=安全」の罠?ネットに渦巻く誤解と潜むリスク
ここで、高利回り株投資において多くの個人投資家が陥りがちな「認知の歪み」を正しておく必要があります。ネット上の情報やSNSでは「利上げ=銀行株は無条件で買い」「配当金が高いから永久保有で損をしない」といった単純化された言説が飛び交っていますが、現実のバンキングビジネスはそれほど単純ではありません。
注意すべき第1のリスクは、保有有価証券の含み損リスクです。金利が上昇すれば貸出利ザヤが改善する恩恵を享受できる反面、低金利期に購入した長期国債や社債の価格は下落し、ポートフォリオのバランスシートを一時的に毀損させます。富山第一銀行は銘柄の入れ替えやリスクヘッジを前倒しで進めてきたものの、金利の急騰スピードによっては有価証券関係損益が一時的に重石となるシナリオを想定しておくべきです。
第2のリスクは、地方経済の地盤沈下と貸倒コスト(与信費用)の再燃です。借入を行っている地域の中小企業にとって、金利上昇と原材料高・人手不足のトリプルパンチは資金繰りを圧迫します。もし地域企業の倒産件数が増加すれば、銀行側は引当金の積み増しを余儀なくされ、せっかく稼ぎ出した資金利益を食いつぶしかねません。こうした負の側面を無視した「買い時」判断は、極めて危険と言わざるを得ません。
【プロの結論】今後の見通しと「向いている人・慎重になるべき人」の選別基準
行動経済学の観点から見ると、多くの個人投資家は「過去に500円台だった株価が1000円を超えたから高すぎる」というアンカリング効果に囚われがちです。しかし、資本効率改革と金利環境の激変を考慮すれば、企業の「稼ぐ力(Earning Power)」そのものが過去と非連続に変化しています。アナリストが提示する富山第一銀行の目標株価レンジを見ても、PBR0.7倍から0.8倍への水準訂正シナリオは十分現実的な射程に入っています。
総合的な検証を踏まえた、富山第一銀行の株価の今後の見通しは「中長期的な上昇トレンドの維持、ただし短期的な利食い調整を交えたレンジ切り上げ」と判断するのが合理的です。
【投資判断の境界線】今すぐ買える人・見送るべき人のチェックリスト
市場の喧騒に惑わされず、自身の投資スタイルに合致しているかを冷徹に判別するための基準を提示します。
▼ 富山第一銀行の購入に向いている人:
- 長期インカムゲインを主眼に置く投資家:富山第一銀行の配当金を再投資し、中長期で複利効果を最大化したい人。
- 割安修正バリュー株投資を好む人:依然として解散価値割れにあるPBR水準に着目し、経営陣の資本規律改善を気長に見守れる人。
- ポートフォリオに金融株が不足している人:インフレおよび金利高局面に対するヘッジ資産として、優良地銀株を組み入れたい人。
▼ 購入を慎重に見送るべき人:
- 数週間〜数カ月での短期急騰を狙うトレーダー:地銀株の値動きはマクロ金融政策や金利指標に左右されやすく、短期的にはボックス圏に停滞する局面も多いため。
- 地域経済の人口減少トレンドに過度な不安を抱く人:北陸圏のマクロ統計悪化がメンタル的な保有ストレスにつながるリスクがある人。
【富山第一銀行の株価】に関するよくある質問(FAQ)
Q1:富山第一銀行(7184)の配当権利確定月と支払い時期はいつですか?
A1:権利確定月は年2回、中間配当が9月末、期末配当が3月末です。実際の配当金支払いは、中間配当が12月上旬、期末配当が定時株主総会終了後の6月下旬頃となります。高利回りを享受するには権利付き最終日までの現物保有が必要です。
Q2:地銀株の利上げメリットはいつまで続きますか?
A2:日銀の利上げペースに依存しますが、貸出金利のリプライシングには通常1〜2年程度のタイムラグがあります。したがって、利上げが打ち止めになった後もしばらくは高い預貸金利ザヤが業績を押し上げる効果が持続すると見込まれます。
Q3:富山第一銀行の「買い時」を見極めるシグナルは何ですか?
A3:日銀の政策決定会合前後で市場の利上げ観測が後退し、地銀株全体が一時的に連れ安した局面は、優良なエントリーポイントになり得ます。また、配当利回りが4%の大台を大きく超えてくる水準まで株価が調整したタイミングは、過去のチャート上でも絶好の押し目買い水準として機能しています。
まとめ:金利復活相場で富山第一銀行とどう向き合うべきか
日本経済が本格的な金利上昇局面へと足を踏み入れた今、富山第一銀行の株価を取り巻く環境は、過去数十年の低迷期とは根本的に異なります。本業の貸出収益力の大幅な改善、東証のPBR1倍要請を正面から受け止めた連続増配と還元姿勢、そして地元に根ざした経営基盤の強靭さは、確かな投資妙味を形成しています。
もちろん、有価証券運用の舵取りや地域企業の信用リスクなど、クリアすべきハードルが存在することも事実です。しかし、単なるネットの噂や「地方銀行=斜陽」という古い固定観念を捨て、客観的な財務指標と資本政策の進展に目を凝らせば、同行が優れたリスク・リターン比を備えた魅力的な選択肢であることは明白です。マーケットの短期的なノイズに惑わされず、着実な実力向上を見極める姿勢こそが、2026年の株式市場で勝利を掴む鍵となります。 (出典: 富山 第 一 銀行 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
