1ドルは何円?2026年最新為替レートと歴史的円安の深層を解剖
海外旅行の計画や日常的な食料品の値上げ、あるいはスマートフォンの新モデル発表を目にするたび、「1ドルは何円ですか?」と検索する人が後を絶ちません。現在、外国為替市場における米ドル/円相場は1ドル=157円台前半(157.20〜157.30円近傍)で推移しており、歴史的な円安水準が日常の景色として定着しつつあります。
かつて当たり前だった「1ドル=100円〜110円」の感覚で換算すると、あらゆる輸入品や海外サービスの価格が約1.5倍に膨れ上がる計算です。なぜここまで強烈な円安が長期化しているのか、そして日本銀行や米連邦準備制度理事会(FRB)の舵取りによって今後の相場はどう動くのか。最新の市場データと専門機関の予測をもとに、その深層を紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:足元のリアルタイム為替レートは1ドル=157円台前半で推移し、主要銀行の対顧客レート(TTS)は157円台に乗る高止まり状態。
- 要点2:日銀の利上げとFRBの利下げ観測が交錯するものの、依然として残る「日米金利差」と日本の構造的な「デジタル赤字・貿易赤字」が円安を固定化。
- 要点3:野村證券など主要機関の2026年末予測は152.5円前後へ米ドル高方向に見直されており、劇的な円高回帰は見込みにくい構造が続く。
【リアルタイム為替レート】今1ドルは何円?日本円ドル換算の基準値
2026年現在のインターバンク市場において、米ドル/円レートは1ドル=157.21〜157.31円前後で取引されています。外国為替市場ニュースや為替チャートを見ても、前日比での振れ幅は落ち着きを見せつつも、底堅いドル買い・円売りの圧力が持続している状況です。
実際に個人が円をドルに換える際、あるいはドルを円に戻す際には、銀行や両替商の手数料(スプレッド)が上乗せされます。三井住友銀行などの主要メガバンクが提示する外国為替相場(公示相場)では、円貨から米ドルを購入する際のTTSレートが157.07円、米ドルを円貨に買い取る際のTTBレートが156.57円といった水準に設定されています。画面上の気配値と手元の換算レートには約50銭〜1円程度のスプレッドが発生する点に注意が必要です。
日常の買い物や海外送金で役立つ「日本円ドル換算計算」の目安として、為替レートデータ(Xe等参照)をもとに算出した早見表は以下の通りです。
・1米ドル(USD):約157円
・5米ドル(USD):約785円
・10米ドル(USD):約1,570円
・25米ドル(USD):約3,925円
・100米ドル(USD):約15,700円
・1,000米ドル(USD):約157,000円
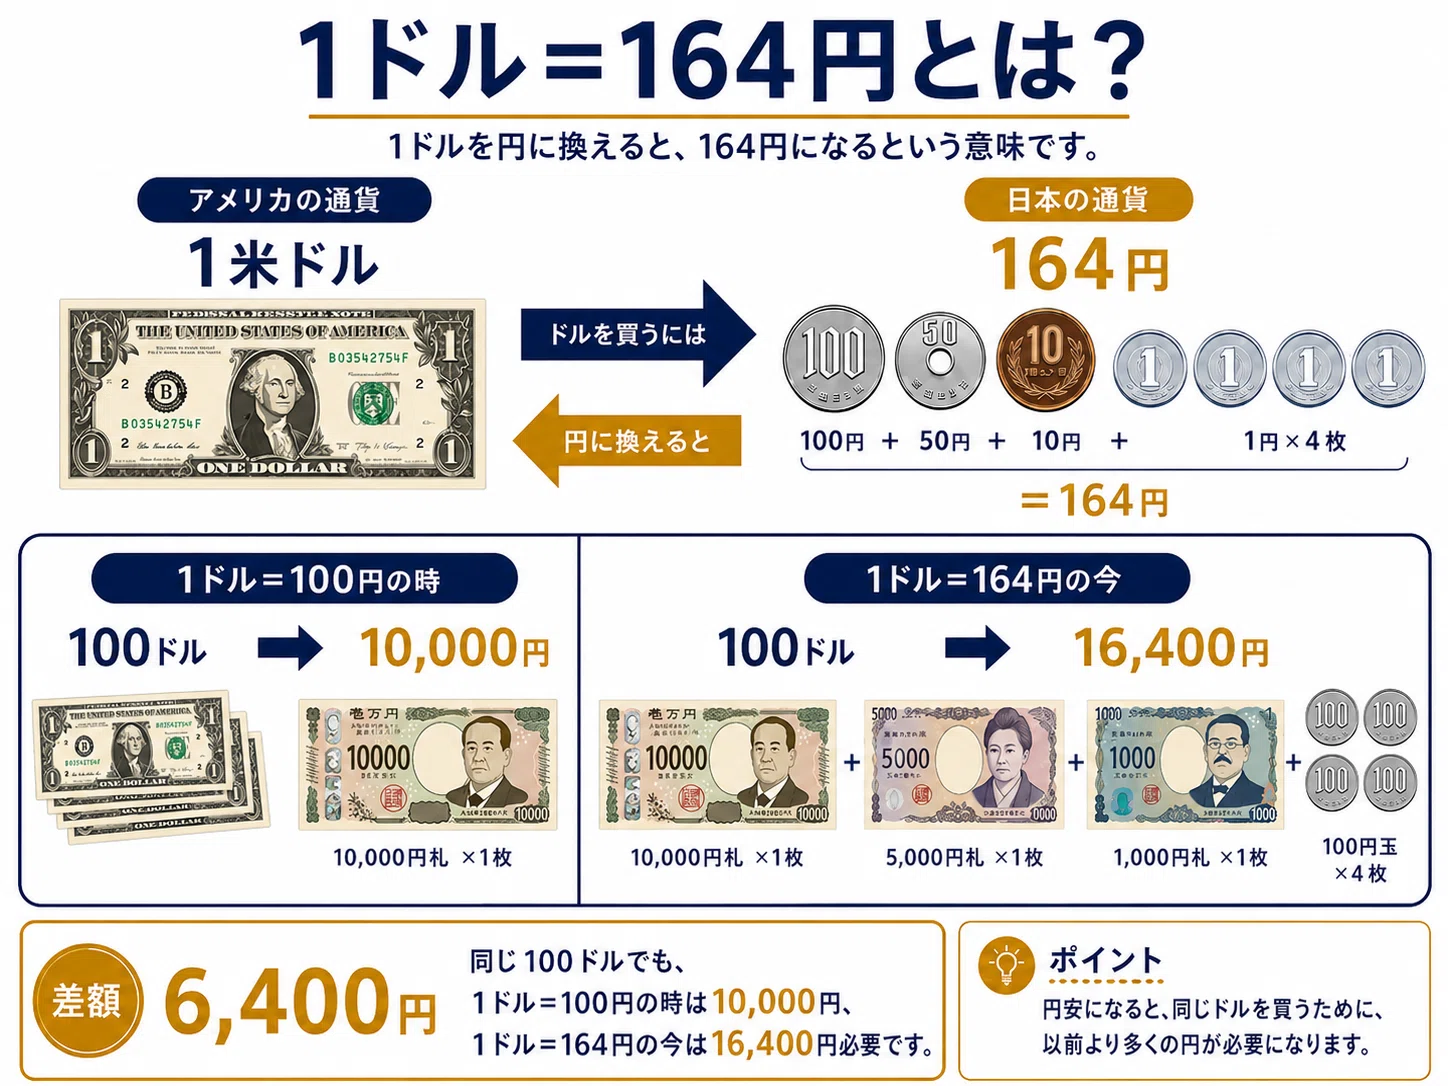
数年前であれば「100ドル=約1万円」という感覚で計算できましたが、現在の為替水準では100ドルが約1万5,700円となり、およそ6割近い目減りを実感することになります。
【真相解明】なぜ歴史的円安は続くのか?決定的な背景と日米金利差
「1ドルは何円ですか?」という疑問の先にある最大の関心事は、一体なぜここまで円安が進み、元に戻らないのかという構造的要因です。テレビやネットニュースでは日々様々な解説が飛び交いますが、市場のメカニズムを決定づけているのは大きく分けて2つの要因に集約されます。
第一の決定打は、依然として圧倒的な開きが存在する「日米金利差」です。FRBはインフレ沈静化に伴い段階的な利下げ動向を探るフェーズに入っているものの、米国の政策金利は依然として高水準を維持しています。一方の日銀は、日銀金融政策決定会合においてマイナス金利の解除から追加利上げへと舵を切ったものの、利上げの歩みは極めて緩慢です。その結果、米国債を保有していれば数パーセントの利回りが得られるのに対し、日本円で保有していても得られる金利はごくわずかというギャップが解消されず、「円を売ってドルを買う」キャリートレードの構図が根強く残っています。
第二の要因は、日本経済が抱える「構造的なドル需要」の増大です。日本はエネルギーや食料の多くを輸入に頼っており、為替が円安になるほど輸入代金のドル買いが膨らみます。さらに見逃せないのが、クラウド利用料、動画配信サービス、海外製ソフトウェアのサブスクリプション代金などによる「デジタル赤字」の急拡大です。日本の企業や個人が日常的に海外プラットフォーマーへ支払う代金は年間数兆円規模に達しており、これらは為替レートに関係なく機械的に発生する「恒常的な円売り・ドル買い」として相場の下値を切り上げています。
【徹底比較】主要金融機関の2026年最新為替予想と見通しデータ
市場参加者や大手シンクタンクは、2026年から2027年にかけてのドル円相場をどのように分析しているのでしょうか。公表されている予測データや市場観測を整理すると、劇的な円高を予想する専門家は極めて少数派であることが浮き彫りになります。
| 調査機関・市場関係者 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 野村證券 | 2026年末見通し:152.5円 (旧予想:147.5円から米ドル高修正) | 140円台後半〜150円前後 | 米景気の底堅さとFRB利下げペースの鈍化を織り込み、ドル高トレンドの長期化を想定。 |
| 三菱UFJ銀行(小池氏) | 2027年3月末見通し:154.0円 | 150円台前半 | 日銀の追加利上げが進んでも、構造的な円買い戻し圧力は限定的との冷静なシナリオ。 |
| 財務省・市場警戒水準 | 実質的な為替介入防衛ライン:160.0円近傍 | 155円〜160円の節目 | ボラティリティ急拡大局面では介入警戒感が強まるが、水準そのものを力づくで下げるのは困難。 |
| 足元の外国為替市場 | リアルタイム気配値:157.21〜157.31円 | 155〜158円レンジ | 小幅な利益確定売りをこなしつつ、押し目買い意欲が強く下値が切り上がっている。 |
報道各社やアナリストのレポートを総合すると、野村證券が2026年末の相場見通しを従来の147.5円から152.5円へと上方修正した動きは、現在の市場コンセンサスを象徴しています。日米の中央銀行による政策金利の調整があっても、かつてのような120円や130円といった円高水準へ回帰するハードルは極めて高いと見られています。

【実態検証】為替急変動がもたらす円安生活への影響と現場の悲鳴
為替レートの変動は、単なる金融市場の数値にとどまらず、私たちの生活現場に直接的な打撃を与えています。SNSやコミュニティ掲示板、知恵袋などでは、海外渡航者や中小企業の生々しい悲鳴が溢れています。
「ハワイで家族4人で朝食にパンケーキを食べただけでチップ込み1万2,000円を超えた」「空港のミネラルウォーターが1本700円に換算されて買うのを躊躇した」という渡航者の声は、もはや珍しくありません。かつては気軽に行けたアジア圏や北米への旅行・留学を断念せざるを得ないケースが続出しています。
影響は国内の食卓やビジネスにも直撃しています。都内の輸入洋菓子店を営む店主は、取材に対して次のように胸の内を明かしています。
「ヨーロッパから輸入している高級チョコレートやバターの仕入れ原価が、2年前に比べて1.4倍に跳ね上がりました。販売価格にすべて転嫁すれば客離れが起きるため、自社の利益を削って耐えるしかありません。1ドル155円超が定着した今、これまでの仕入れモデルそのものを見直す限界に来ています」
食料品やガソリン、電気・ガス代といった生活必需品の値上げラッシュは、まさにこの為替安が主因となっています。賃上げが一部の大手企業を中心に進んでいるとはいえ、通貨価値の下落スピードに物価高が追いつき、実質賃金を圧迫し続けるという過酷な現実が浮き彫りになっています。
一般に知られていない盲点とネットの誤解|為替介入で円高に戻るのか?
為替が大きく動く局面で頻繁に聞かれるのが、「政府・日銀が為替介入を行えば、すぐに120円や130円まで円高に戻るのではないか」という期待です。しかし、これは市場のメカニズムを誤解した典型的な言説といえます。
過去の覆面介入や数兆円規模の実弾介入が示した通り、為替介入はあくまで「過度な変動(ボラティリティ)を抑えるためのスピードブレーカー」に過ぎません。トレンドそのものを逆回転させる力は持たないのが現実です。日本が保有する外貨準備(ドル資産)には限りがあり、無制限にドル売り・円買いを行うことは不可能です。国際的にも、急激な変動に対する防衛以上の為替操作はG7などで厳しく制限されています。
もう一つの盲点は、「円高になればすべての問題が解決する」という短絡的な見方です。仮に急激な円高が進行した場合、今度は輸出関連企業や海外事業を展開する日本企業の業績が一気に悪化し、日経平均株価の急落や雇用の悪化を招くリスクが生じます。私たちが直面している本質的な課題は、「円が安いこと」そのものよりも、日本円の購買力(実質実効為替レート)が過去数十年で最低水準まで落ち込んでいるという国力の構造問題にあります。

【プロの結論】資産防衛の新常識|行動すべき人と慎重になるべき人の判断基準
行動経済学において、人間は現状の変化を嫌い、使い慣れた選択肢に執着する「現状維持バイアス(Status Quo Bias)」を抱えがちです。資産のほぼすべてを「日本円の銀行預金」のまま放置することは、一見すると元本割れしない最も安全な選択に見えます。しかし、世界的な通貨価値の低下とインフレが進行する環境下では、「日本円一本足打法」こそがインフレによって資産を毎年確実に目減りさせるリスク行動になり得ます。
とはいえ、焦ってリスクを取りすぎるのも禁物です。現在の為替水準と市場環境を踏まえた、具体的な行動基準を提示します。
外貨分散や資産防衛を行動に移すべき人
- 資産の9割以上が円預金に偏っている人:生活防衛資金(生活費の半年〜1年分)を確保した上で、全世界株式インデックス投資(オルカンなど)や米国株投信を通じ、間接的にドル建て資産の比率を高めるのが合理的です。
- 将来的に海外旅行・留学・移住の計画がある人:ドルが必要になる期日が決まっている場合、相場の底を当てようとせず、定期的な積立感覚で外貨を段階的に準備することが推奨されます。
焦って行動を起こさず慎重になるべき人
- 短期的な値幅取りを目的に高レバレッジFXに手を出す人:日銀の政策決定やFRB高官の発言一つで数円規模の乱高下が発生する現相場において、投機的なポジションを持つのは極めて危険です。
- 金利の高さだけに惹かれて高コストな外貨建て一時払い保険に加入しようとする人:為替手数料や解約控除が重く、実質的な利回りが目減りする商品設計が多いため、手数料構造を理解していない場合は避けるのが賢明です。
【1 ドル は 何 円 です か】に関するよくある質問(FAQ)
Q1:1ドルが何円かを知るために、最も正確なリアルタイム為替レートを確認する方法は?
A1:Yahoo!ファイナンス(USDJPY=X)や外為どっとコム、各社FX業者のリアルタイムチャートを確認するのが最も即時性の高い方法です。ただし、実際に銀行や空港で両替する場合は、その業者が設定する手数料(TTS/TTBレート)が適用されるため、三井住友銀行などのメガバンクが公表する「公示仲値・為替レート一覧」を確認する必要があります。
Q2:海外旅行に行く予定ですが、今すぐ両替すべきですか?それとも直前まで待つべきですか?
A2:為替レートの底値や天井を予測するのはプロでも困難です。旅行資金を一度に全額両替するのではなく、事前に半分を両替し、残りは現地でクレジットカード決済(決済時点のレート適用)を利用するなど、タイミングを分散させて為替リスクを平準化するのが鉄則です。
Q3:2026年中に1ドル=120円〜130円台のような円高に戻る可能性はありますか?
A3:可能性は極めて低いとみられています。野村證券の2026年末見通し(152.5円)や三菱UFJ銀行の予測(2027年3月末154円)が示す通り、米国の景気後退や日銀の大幅利上げが同時に起きない限り、構造的な貿易赤字や金利差を覆してそこまで急速に円が買われるシナリオは専門家の間でも想定されていません。
まとめ:2026年の為替荒波を生き抜くための視点
「1ドルは何円ですか?」というシンプルな問いの背景には、日米の金利差、世界的な物価変動、そして日本の産業構造の転換点という巨大な潮流が存在しています。足元の1ドル=157円台というレートは、一時的な異常値ではなく、日本を取り巻く経済実態を冷徹に反映した数値です。
相場の上下に一喜一憂し、為替介入や金融政策のニュースに振り回される必要はありません。重要なのは、円安の構造的背景を正しく理解し、自らの生活や資産配分において過度な「円依存」を見直す契機とすることです。正しい情報と冷静な判断基準を持ち、激動する外国為替市場の荒波に向き合っていきましょう。 (出典: 1 ドル は 何 円 です か(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
