大日本印刷の株価はなぜ動く?半導体革新とPBR改善の真相
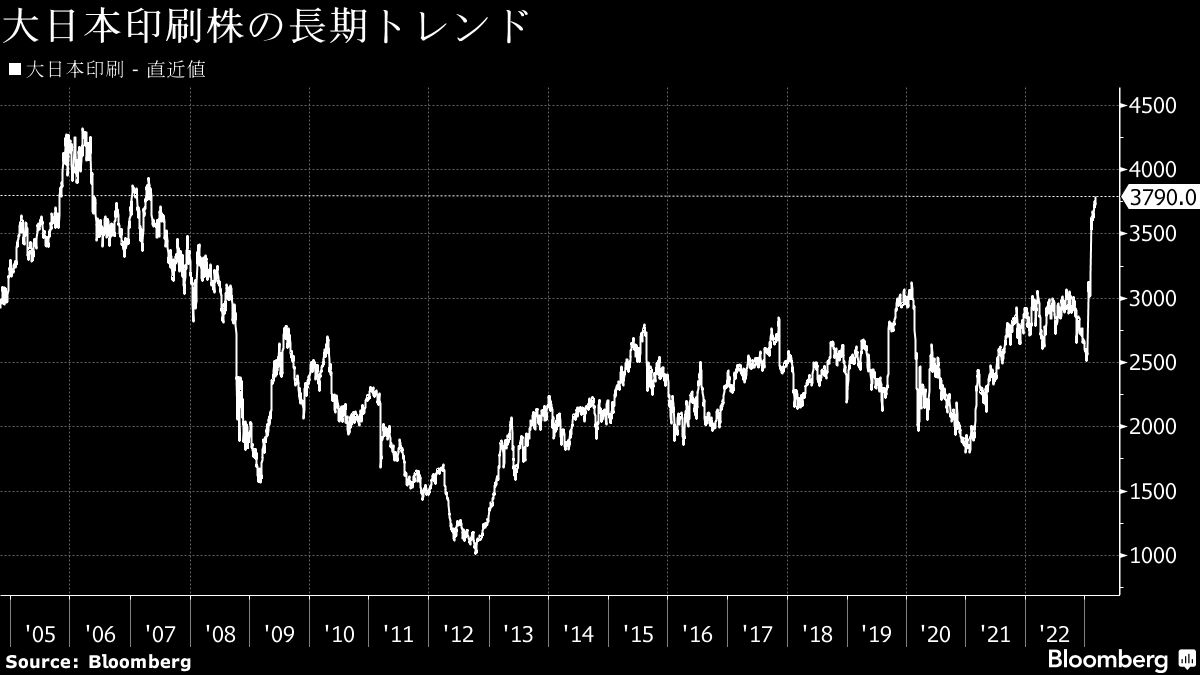
老舗の印刷会社という固定観念を根底から覆し、東京証券取引所プライム市場で異彩を放ち続ける大日本印刷(証券コード:7912)。かつて「万年割安株(バリュートラップ)」の代表格と市場から見放されていた同社の株価は、ここ数年で激変を遂げました。その背景には、単なる相場の好地合いでは説明がつかない、ドラスティックな事業再編と資本政策の大転換が存在します。
米系有力アクティビストの参入を契機とした大規模な自社株買い、低PBRからの脱却を掲げた東証改革への電撃的な呼応、そして先端半導体分野を支える微細加工技術の開花――。2026年現在、機関投資家から個人投資家まで熱狂と警戒が交錯する大日本印刷の株価について、足元の決算動向や構造改革の裏側、今後のシナリオまで徹底的に切り込みます。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急騰の原動力は、エリオットの参入を契機とした3,000億円規模の自社株買いと、東証の低PBR是正要請に呼応した徹底的な資本効率改革。
- 要点2:利益の牽引役はもはや紙ではなく、2nm世代を視野に入れた半導体用フォトマスクや有機EL部材などのハイテク・高機能マテリアル領域。
- 要点3:今後の焦点は「PBR1倍定着」の先にある持続的なROE10%達成と、ライバルのTOPPANホールディングスとの成長戦略における優位性の維持。
【決定的な理由】大日本印刷の株価はなぜ上がったのか?市場を揺さぶった資本変革
大日本印刷の株価が市場で猛烈な再評価を受けた発火点は、2023年春に表面化した米投資ファンドのエリオット・マネジメントによる株式取得でした。巨大なキャッシュと莫大な政策保有株式を抱え込みながら、PBR(株価純資産倍率)0.7倍前後に低迷し続けていた同社に対し、モノ言う株主からの圧力は極めて重い警告として機能しました。
しかし、市場の度肝を抜いたのは、大日本印刷経営陣の「先手を打つ決断スピード」でした。アクティビストの要求に防戦一方となる日本企業の悪しき慣習を断ち切り、発表したのが発行済み株式数の1割超に達する総額3,000億円の自社株買いです。これに加え、政策保有株式の縮減を大幅に前倒しし、得られた資金を株主還元と成長投資に振り向ける方針を鮮明にしました。
時を同じくして東京証券取引所が主導した「資本コストや株価を意識した経営の実現に向けた対応」において、大日本印刷の電撃的な資本戦略は「東証改革の優等生」として国内外のメディアや機関投資家から絶賛を浴びました。単なる財務テクニックにとどまらず、ROE(自己資本利益率)の明確な引き上げ目標を掲げたことが、国内外の長期資金を一気に呼び込む決定打となったのです。
【事業構造の激変】印刷会社から半導体部材の主役へ|微細化を支えるフォトマスクの破壊力
株価の底上げを財務戦略が担ったとすれば、相場の上値追いを支える本質的なエンジンは「ハイテク部材メーカーへの完全な脱皮」です。一般消費者の間では「本や雑誌の印刷会社」というイメージが根強いものの、同社の営業利益構成比を見ると、出版・商業印刷を含む情報コミュニケーション部門のウェイトは大きく後退し、エレクトロニクス部門と高機能マテリアル部門が稼ぎ頭へと完全にシフトしています。
その象徴が、半導体製造に不可欠な半導体用フォトマスク事業です。回路パターンをシリコンウエハーに焼き付けるための原版であるフォトマスクにおいて、大日本印刷は世界屈指のシェアを誇ります。とりわけ、最先端ロジック半導体に用いられるマルチ電子ビームマスク描画装置を駆使した微細化技術では、3nmや2nm世代の量産開発においてグローバルサプライチェーンの急所を押さえています。
さらに、スマートフォンのディスプレイに欠かせない有機EL用メタルマスク(FMM)や、電気自動車(EV)用リチウムイオン電池の外装材である「バッテリーパウチ」など、祖業で培った精密塗工・微細加工技術をハイテク成長領域へ転用することに成功しました。この事業ポートフォリオの高度化こそが、景気敏感なシクリカル銘柄から高収益ディープテック銘柄へと市場のマルチプル(PER評価)を跳ね上げた正体です。
【徹底比較データ】DNP vs TOPPANホールディングス|数字で見る真の実力差
印刷業界の二大巨頭として常に比較対象となるのが、大日本印刷(DNP)とTOPPANホールディングス(旧凸版印刷)です。かつては売上高・利益ともに抜きつ抜かれつの関係でしたが、直近の資本戦略と事業展開においては明確なアプローチの違いが浮き彫りになっています。
| 比較指標・戦略項目 | 大日本印刷(7912) | TOPPAN HD(7911) | 市場・投資家の評価ポイント |
|---|---|---|---|
| PBR水準(目安) | 1.0倍〜1.2倍前後で定着推進 | 0.9倍〜1.1倍前後で推移 | DNPが一足早くPBR1倍超えを達成し、還元姿勢への評価で先行 |
| 資本効率(ROE)目標 | 8%〜10%を厳格に追求 | 中計ベースで8%水準を志向 | 資本圧縮と自己株消却のスピード感でDNPのコミットが際立つ |
| 半導体・主力事業 | 先端フォトマスク、有機ELメタルマスク | 半導体パッケージ基板(FC-BGA)、DX・包装 | DNPは前工程部材の微細化、TOPPANは後工程基板に強みを持つ |
| 株主還元方針 | 累進配当の導入、大規模自社株買い | 安定配当+機動的な自己株取得 | エリオット対応を通じてDNPが総還元性向で攻めの姿勢を維持 |
| M&A・成長戦略 | 独自技術の深掘りと資本再配分にフォーカス | ジョプロ(海外包装)買収など積極的グローバルM&A | DNPは筋肉質な収益構造、TOPPANは規模の拡大を追求 |
表から明らかなように、両社の差別化は非常に明確です。TOPPANが海外パッケージ企業の大型買収など外延的な規模拡大に踏み込む一方、大日本印刷は「不採算事業の整理と先端マテリアルへの集中」「巨額の資本還元によるPBR向上」という内実の濃密化を選びました。この戦略の潔さが、海外投資家からのプレミアム評価に直結しています。
【実態検証】投資家コミュニティの生の声と現場目線で見えたリアル
証券会社のレポートが強気一色に染まる一方、個人投資家が集うコミュニティや「7912 株価 掲示板」では、より冷徹で生々しい議論が交わされています。現場のリアルな温度感を検証すると、大きく二つの対立する見解が浮き彫りになります。
掲示板上で圧倒的な支持を集めているのは、「高配当・累進配当銘柄」としての安心感です。以前の低還元時代を知る古参ホルダーからは、「配当利回りが2.5%〜3%台半ばを安定して推移し、減配リスクが極めて低くなった」「東証改革の旗手として名前が挙がり続ける限り、下値は堅い」といった声が目立ちます。優待制度を廃止し、その原資を透明性の高い配当と自社株買いに完全集約した姿勢も、中長期のインカムゲイン狙いの層から高い評価を獲得しています。
その一方で、短期・中期のトレーダーからは警戒感も漏れ聞こえます。ある有力個人投資家が掲示板に投じた「自社株買いという最大のブースターを使い切った後、本業の営業利益成長だけでこの株価を支えられるのか」という投稿には、数多くの賛同が集まりました。半導体市況の在庫調整サイクルや、巨額のキャッシュアウトを伴った自社株買いが一巡した後のカタリスト不足を懸念する声は根強く存在します。
一般に知られていない盲点とネットの誤解
ネット上の投資系メディアやSNSでは、大日本印刷に対していくつかの典型的な誤解が散見されます。投資判断を見誤らないためには、これらの盲点を正確に解きほぐしておく必要があります。
誤解1:「ペーパーレス化の加速でいずれ業績が立ち行かなくなる」
これは最も多い誤解ですが、実態とは完全に乖離しています。すでに述べた通り、出版印刷の売上減少は長年織り込み済みであり、同社は工場集約や人員再配置を計画的に完遂してきました。現在の連結営業利益に占める紙媒体の比率は限定的であり、むしろDX支援(データ流通基盤やスマートカード)や環境配慮型パッケージへの転換が進んでおり、「印刷の衰退=会社の衰退」という構図は過去の遺物です。
誤解2:「エリオットが抜ければ株価は元の低水準へ暴落する」
アクティビストが株式を売却した途端に株価が急落する銘柄は少なくありません。しかし大日本印刷の場合、エリオットの要求を単に受け入れただけでなく、自らの中期経営計画に資本コスト経営を完全にビルトインしました。政策保有株の縮減スケジュールやROE向上目標はすでに機関投資家との公式なコミットメントとなっており、特定のファンドの出入りだけで企業統治の針路が逆戻りするリスクは極めて低いと言えます。

【2026年最新予測】大日本印刷の株価の今後とアナリスト予想の読み解き方
2026年現在の決算発表および市場コンセンサスを踏まえると、大日本印刷の目標株価に対するアナリストの視線は「堅調だが選別的」なフェーズへと移行しています。大手証券各社が提示する目標株価のレンジは、直近の実績PBR1倍水準をベースラインとしつつ、先端半導体向けマスクの量産立ち上がりスピードに連動する形で設定されています。
今後の株価推移を占う上で、最大のキーファクターとなるのが「EUV(極端紫外線)露光向けおよびナノインプリント技術の商業化進捗」です。次世代半導体の微細化競争において、同社が提供するフォトマスク部材がファウンドリ世界大手(TSMCなど)にどれだけのシェアで採用され続けるかによって、エレクトロニクス部門の利益成長率が大きく左右されます。
また、配当政策においては、従来のDOE(自己資本配当率)を意識した安定的かつ持続的な増配傾向が維持されています。これにより、仮に半導体市況の一時的な調整局面が訪れたとしても、配当利回りが下値を強力にサポートするディフェンシブ性を兼ね備えています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
市場の構造的変化を踏まえた、投資判断の明確な基準は以下の通りです。
- 向いている人:
- PBR是正・資本効率改革という日本市場のメガトレンドに沿った王道銘柄を保有したい人。
- 先端半導体の成長果実を享受しつつも、ハイテク専業株のような激しいボラティリティ(価格変動)を避け、安定した配当収入を重視する中長期投資家。
- 政策保有株の売却益が継続的な自社株買いや増配に回る好循環を評価できる人。
- おすすめできない(慎重になるべき)人:
- 短期間で株価が2倍、3倍に跳ね上がるような小型グロース株特有の急騰を期待している人。
- すでにPBR1倍近辺まで水準訂正を終えた銘柄に対し、さらなる劇的なマルチプル拡大(割安感の急激な解消)のみを狙う短期トレーダー。
- エレクトロニクス業界の市況サイクルに伴う業績の一時的な足踏みを許容できない人。
【大日本印刷の株価】に関するよくある質問(FAQ)
Q1:大日本印刷の株価が過去に急上昇した最大のきっかけは何ですか?
A1:最大の契機は、米系アクティビスト(エリオット・マネジメント)の株式取得が判明したことと、それに対して会社側が総額3,000億円という前例のない規模の自社株買いや政策保有株の縮減、ROEの向上目標を発表したことです。東証の低PBR改善要請とも完璧に合致したことで、海外機関投資家の買いが殺到しました。
Q2:株主優待はありますか?現在の配当利回りの傾向はどうなっていますか?
A2:現在、大日本印刷は公平な利益還元の観点から株主優待制度は実施していません。その分、利益還元は「配当」と「自社株買い」に一本化されています。配当政策としては累進的な配当を基本としており、利回りは概ね2.5%〜3%台半ばのレンジで安定推移し、手堅いインカムゲイン銘柄として定評があります。
Q3:ライバルのTOPPANホールディングスとどちらを選ぶべきですか?
A3:投資目的によって分かれます。大日本印刷は「先端フォトマスク事業へのフォーカス」「自社株買いや資本効率の徹底改善」に強みがあり、筋肉質な資本政策を好む投資家に向いています。一方、TOPPANは積極的な海外M&Aやパッケージ、DX推進など多角的な事業規模拡大を進めており、ポートフォリオの広がりを重視するならTOPPANが比較対象となります。
まとめ:資本市場と対峙する老舗の覚醒が示す新たな投資視座
大日本印刷の株価推移が示したものは、伝統的な日本企業であっても、明確な資本規律を持ち、世界レベルの先端技術にリソースを集中させれば、市場の評価は劇的に塗り替えられるという事実です。「印刷」という商号の奥底に秘められた半導体・高機能マテリアルの真価は、いまやグローバル市場の共通認識となりました。
PBR1倍割れの解消という初期のミッションをクリアした同社は、今後「本業の収益力だけで持続的にROE10%超を叩き出せるか」という次のステージに立っています。割安株から真のクオリティ・グロース銘柄へと進化を遂げられるのか。決算発表ごとのマテリアル部門の進捗と資本政策の実行力から、一瞬たりとも目が離せません。 (出典: 大 日本 印刷 株価(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
