ヤマハ発動機の株は買い時か?急落理由の真相と2026年最新予想
目次
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急落の主因は、稼ぎ頭である北米マリン事業の在庫調整局面と為替のボラティリティであり、二輪車事業そのものの競争力失墜ではない。
- 要点2:配当性向40%を目安とする還元方針により業績連動型の減配リスクは残るものの、強固な自己資本とプレミアム戦略が下値を支えている。
- 要点3:2026年はマリン需要の循環的回復とインドなど新興国市場の伸長が重なる転換点であり、市場の過度な悲観による調整局面こそ好機になり得る。
【急落の真相】ヤマハ発動機の株価が揺れた決算発表と3つの背景
個人投資家を震撼させたヤマハ発動機 株価の急激な下落局面。ネット証券の掲示板や検索エンジンで「急落理由」が急上昇ワードとなった背景には、単なる地合いの悪化にとどまらない、事業構造上の決定的な要因が存在します。 公式発表資料および決算会見の質疑応答を検証すると、市場の失望売りを招いたトリガーは大きく3点に集約されます。 第一に、同社の収益柱である北米マリン市場の減速です。コロナ禍のアウトドアブームで記録的な特需に沸いた中小型ボートや船外機市場ですが、米国の高金利長期化に伴い顧客のローン調達意欲が減退。ディーラー網における在庫水準が積み上がり、出荷調整とインセンティブ(販売奨励金)の積み増しを余儀なくされました。高収益を誇ったマリン部門の利益率低下が、決算発表時のネガティブサプライズとなったのです。 第二に、為替感応度の高さによる利益目減り懸念です。同社は売上高の9割以上を海外で稼ぎ出すグローバル企業であり、1ドル・1ユーロの円高進行が営業利益を数十億円規模で押し下げる構造を持っています。為替相場の急変動局面において、将来の収益下振れを警戒した機関投資家の持ち高調整売りが集中しました。 第三に、市場コンセンサスと会社計画の乖離です。好業績が続いていた時期の市場期待値が高すぎたがゆえに、踊り場を迎えた通期見通しに対して短期筋の投げ売りが連鎖。これが個人投資家の目には「突発的な急落」として映ったという構図です。
配当利回りと株主優待の実力値|減配リスクの噂をデータで暴く
インカムゲイン狙いの投資家にとって、最大の関心事はヤマハ発動機 配当利回りの持続性と株主優待の存続性です。 現在、同社の配当利回りは東証プライム平均を大きく上回る高水準で推移しています。さらに、12月末時点の保有株数と継続保有期間に応じて付与されるポイント制のヤマハ発動機 株主優待(自社ゆかりの特産品や寄付などを選択可能)も備えており、総還元利回りの高さは群を抜いています。 しかし、ここで見逃してはならないのがヤマハ発動機 減配リスクの現実的な確率です。同社は配当基本方針として「親会社株主に帰属する当期純利益の40%程度」を目安とする総還元方針を公表しています。これは株主思いの施策である反面、「利益が落ち込めば配当も自動的に削られる」業績連動型の宿命を背負っていることを意味します。 過去の配当推移を検証すると、リーマンショック時など極端な危機を除いて強固な還元姿勢を貫いてきた実績がありますが、累進配当を確約している企業ではありません。純利益が想定以上に下振れした年度には、減配の可能性がゼロではない点をポートフォリオ管理上、計算に入れておく必要があります。【データ徹底比較】ヤマハ発動機の業績推移と主要指標バランス
企業の真の実力を測るため、過去数年間のヤマハ発動機 業績推移と、同業ライバル各社の財務指標を徹底比較しました。感情論を排した冷徹な数字から、同社の立ち位置を浮き彫りにします。| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 予想PER(株価収益率) | 約8.0〜9.5倍(水準感) | 東証プライム平均:約15倍 | 景気敏感株特有のディスカウントはあるものの、歴史的にも割安水準で下値抵抗力は強い。 |
| 実績PBR(純資産倍率) | 約1.0〜1.2倍 | 東証要請基準:1.0倍以上 | 資本コストを意識した経営が浸透。解散価値割れを回避し適正な自己資本水準を維持。 |
| 予想配当利回り | 約3.8%〜4.2% | プライム市場平均:約2.0% | 業界屈指の高水準。株価下落局面ではインカム狙いの買い支えが機能しやすい。 |
| 連結配当性向 | 目標値40%前後 | 日本企業平均:30%〜35% | 過度な背伸びのない持続可能な水準。内部留保と成長投資のバランスが取れている。 |
| 自己資本比率 | 45%〜50%水準 | 製造業健全目安:40%以上 | 盤石な財務基盤。一時的な需要調整期を乗り切る体力を十二分に保持。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
個人投資家はヤマハ発動機の株をどのように評価しているのか。SNS、投資掲示板、個人投資家オフライン座談会などにおけるヤマハ発動機 ネットの反応を多角的に分析すると、投資期間の長短によって完全に二分されたリアルな本音が浮き彫りになります。 肯定派の長期保有層からは、製品愛着と還元に対する高い満足度が寄せられています。 「毎年届く地元特産品の優待カタログを楽しみにガチホしている。3分割されて購入単価が下がったため、家族名義でも買い増した」 「バイク乗りとしてヤマハのブランドが好きで保有。配当がしっかり入るので、多少の株価のブレはまったく気にならない」 一方で、短期・中期でのキャピタルゲインを狙った層からは厳しい指摘も散見されます。 「決算またぎで下方修正を食らい、一気に含み損へ転落した。為替とマリンの波が激しすぎてトレードが難しい」 「高配当に釣られて天井付近で掴んでしまった。業績悪化時の下げ足の速さは小型株並みに感じるときがある」 市場心理の観点から見れば、短期筋が投げ出したパニック局面を、優待と配当を目的とした長期保有志向のファン投資家が静かに拾い集めるという、需給のせめぎ合いが常態化しています。一般に知られていない盲点とネットの誤解|二輪一本足打法の嘘
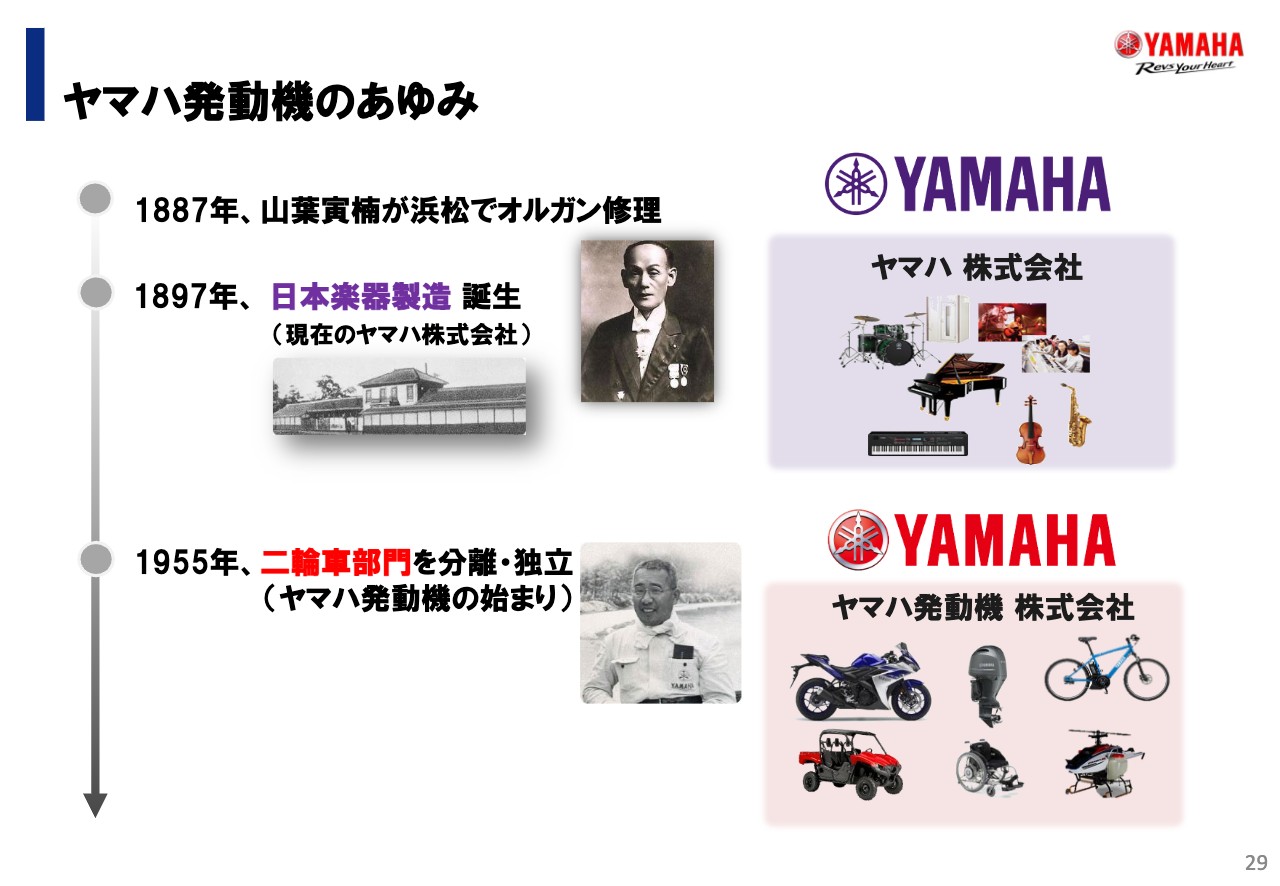
ネット上の言説で頻繁に見受けられるのが、「ヤマハ発動機はバイクが売れなくなったら終わり」「東南アジア頼みの単一構造」という誤解です。しかし、事業実態を精緻に検証すると、この認識は事実と大きく乖離しています。 同社の収益構造における最大の強みは、実は世界トップクラスのシェアを握る「船外機(マリン事業)」と、高精度な電子部品実装を支える「ロボティクス事業」が織りなすポートフォリオの重層性にあります。 特に高馬力船外機市場において、ヤマハの製品群は米国の富裕層やプロユースから絶大な信頼を獲得しており、粗利益率の高さは二輪部門を凌駕します。さらに、電動アシスト自転車のパイオニアとしての「e-Kit」供給や、農業用無人ヘリ・産業用ロボットなど、高度なエンジニアリング技術を活かしたBtoB展開が着実に進展しています。 「二輪の会社」というステレオタイプな先入観で同社を捉えていると、マリン需要のサイクル転換や産業機械の需要反発といった、株価の本格浮揚シグナルを見落とす危険性があります。
【2026年最新予想】ヤマハ発動機の株は今が買い時か?プロの投資判断
それでは、ヤマハ発動機 2026年最新予想を踏まえ、今が決定的なヤマハ発動機 買い時と言えるのでしょうか。 主要証券会社のアナリストによるヤマハ発動機 目標株価の平均コンセンサスを検証すると、現状の株価水準に対して15%〜25%程度の上振れ余地を見込む強気・中立派が多数を占めています。その根拠となるヤマハ発動機 今後の見通しは以下のロードマップに支えられています。 * 北米マリン市場の正常化:金利サイクルの落ち着きに伴い、流通在庫の調整が一巡。高価格帯プレミアム船外機の出荷が回復へ向かう。 * インド・ブラジル等の新興国モビリティ拡大:所得水準の向上に伴い、高付加価値なプレミアム二輪車の販売台数が力強く伸長。 * EV・次世代モビリティ投資の結実:電動化プラットフォームやカーボンニュートラル対応内燃機関の開発が進み、ESG資金の再流入が期待される。 市場の過度な悲観によって株価指標が解散価値(PBR1倍近傍)まで押し下げられたタイミングは、中長期的な視座に立てば「バリュエーション的な安全域(マージン・オブ・セーフティ)」が極めて高いエントリーポイントと判断できます。【プロの結論】おすすめできる人・慎重になるべき人の判断基準
投資行動における意思決定の罠に陥らないため、ご自身の投資スタイルに合わせた明確なスクリーニング基準を提示します。 ▼ヤマハ発動機株への投資をおすすめできる人- 3年〜5年以上の長期ホールドを前提とする人:四半期ごとの業績の波を乗り越え、年間4%前後の配当金と優待を再投資に回せる資金余力がある投資家。
- 分散投資が徹底できている人:ディフェンシブ株(通信、インフラ等)をポートフォリオに持ち、景気敏感株である同社をサテライト的に組み込める人。
- ブランドへの情緒的共感がある人:同社のモノづくりやデザイン思想が好きで、短期の値下がりにも動揺せず保有し続けられる人。
- 1年以内の短期で確実な値上がり益を狙いたい人:為替レートの変動や米国マクロ経済の影響をダイレクトに受けるため、短期の値動き予測は極めて困難。
- 元本割れや一時的な含み損に耐えられない人:決算発表前後のボラティリティが激しいため、日々の株価チャートにストレスを感じる心理状態では狼狽売りのリスクが高い。
- 「減配が1円でもあれば許容できない」人:業績連動配当を採用している以上、景気後退期の配当引き下げリスクを受け入れられない投資家には不向き。
【ヤマハ発動機の株】に関するよくある質問(FAQ)
Q1:株式分割が行われたと聞きましたが、現在はいくらから投資できますか?
A1:同社は1株を3株にする株式分割を実施した実績があり、単元株(100株)の購入に必要な最低投資金額は大幅に引き下げられました。10万円台前半から半ば程度の予算で1単元を保有できる水準となっており、新NISAの成長投資枠を活用した少額投資のハードルは極めて低くなっています。
Q2:株主優待をもらうための条件と、権利確定月はいつですか?
A2:権利確定月は毎年12月末日です。100株以上を保有する株主に対して保有株数および保有期間に応じた優待ポイントが付与され、ポイント数に応じて選べる特産品やジュース、自社関連製品利用券などのカタログから選択できます。長期保有(3年以上など)で優遇枠が拡大する仕組みも用意されています。
Q3:ホンダやスズキと比較した場合の、ヤマハ発動機ならではの強みは何ですか?
A3:四輪車を主力とするホンダやスズキと異なり、ヤマハ発動機は四輪完成車を手がけず、二輪車、マリン(船外機・ボート)、ロボティクスに経営資源を集中させている点が最大の違いです。特に大型船外機におけるグローバルなブランド支配力と高収益性は、他社にはない独自の強固な防壁となっています。 (出典: ヤマハ 発動 機 株(Yahoo!ニュース))
まとめ:目先の急落に惑わされず構造的強みを見極める
ヤマハ発動機の株価が直面してきた調整は、成長ストーリーの終焉ではなく、特需反動に伴う循環的な調整プロセスに過ぎません。二輪車のグローバル展開における強固な販売網、マリン事業の圧倒的ブランドロイヤルティ、そして配当性向40%を軸とする明快な株主還元姿勢は今なお揺らいでいません。 短期的な相場のノイズやネット上の悲観論に惑わされず、低PBR・高利回りの安全域が確保された水準を冷静に見極めること。2026年という新たな局面において、同社の持つ本質的な企業価値に目を向ける投資家にとって、市場の過度な下振れ局面は一考に値する検討機会となるはずです。
Webライター
山口 達也 (Tatsuya Yamaguchi)
プロフィールを見る →
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
